Vers une assurance plus souple adaptée aux nouveaux modes de vie
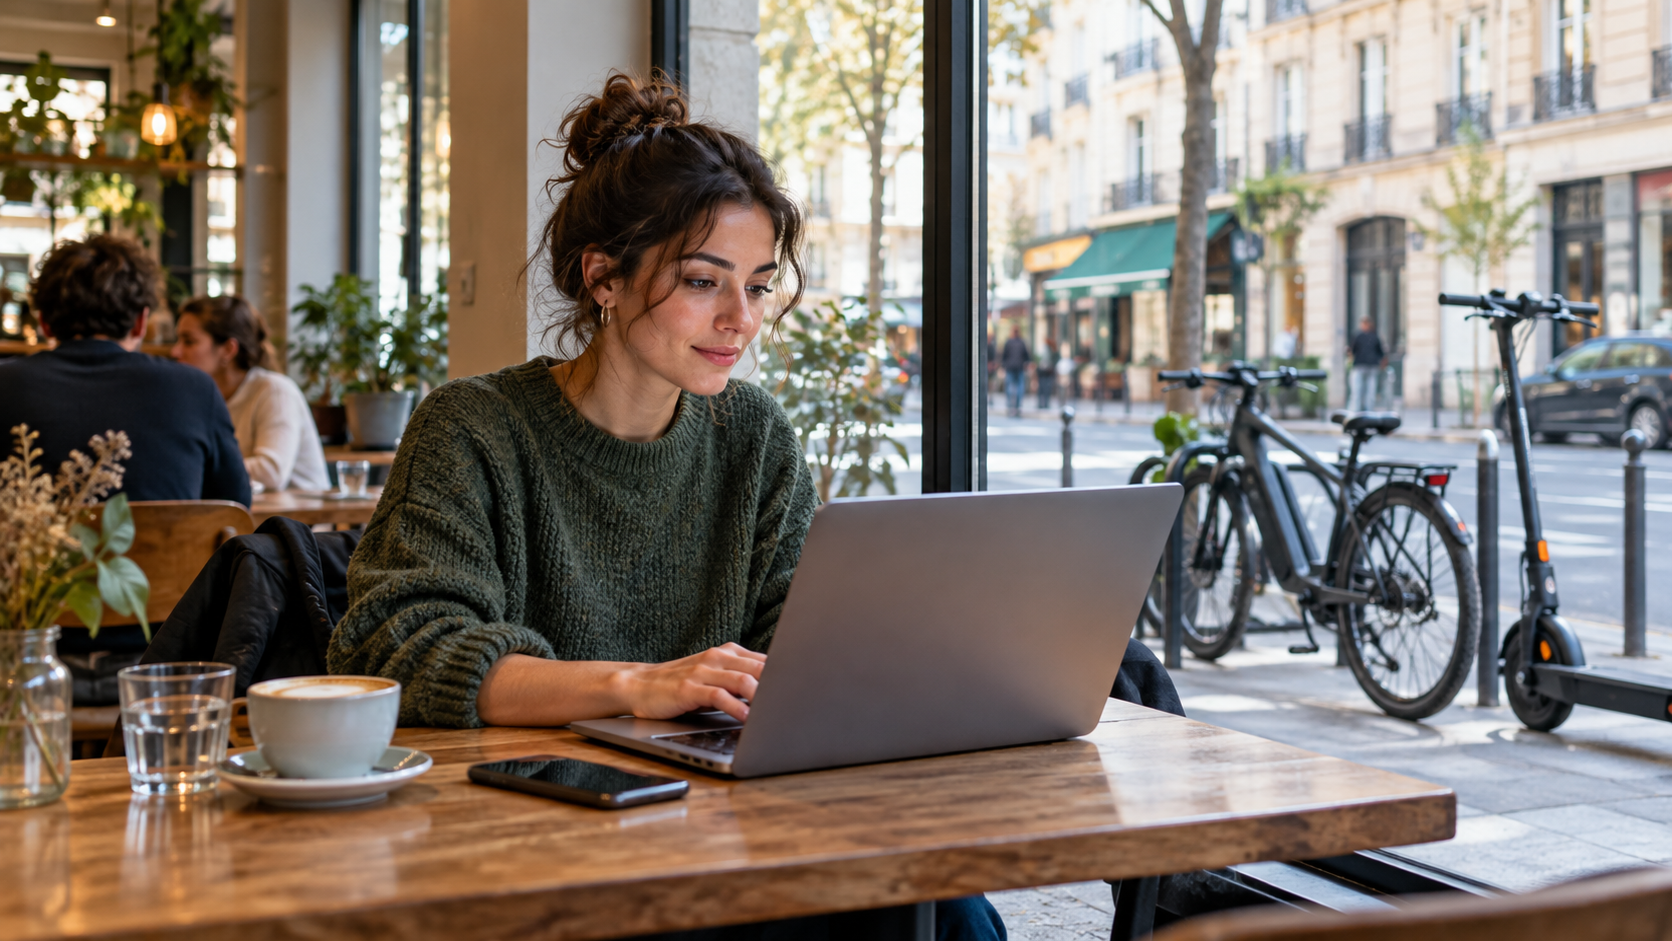
Télétravailler depuis un café, se déplacer en trottinette, louer son appartement le week-end… Les habitudes changent plus vite que les contrats. Le secteur de l’assurance commence quand même à s’adapter, avec des formules plus souples qui collent enfin aux usages réels.
Les limites des assurances traditionnelles
Les contrats d’assurance classiques ont longtemps été conçus pour des situations assez stables : un emploi salarié, un domicile fixe et un seul véhicule. Avec le développement du télétravail et le nombre croissant de micro-entrepreneurs, les besoins ont changé. Certaines situations sont aujourd’hui plus difficiles à couvrir avec des formules standard.
Ces contrats laissent peu de place à l’adaptation selon le véritable usage. Des modèles comme le « Pay When You Use », qui ajustent la prime selon la consommation, restent encore peu présents dans les offres traditionnelles. Les clauses sont parfois peu modulables et les frais de gestion peuvent compliquer une modification du contrat.
Les risques liés aux objets connectés et à la cybersécurité posent eux aussi de nouvelles questions. Ils concernent aussi bien les particuliers en télétravail que les dirigeants de TPE. Les micro-entrepreneurs ne sont d’ailleurs pas les seuls concernés. Les micro-assurances proposent des garanties simplifiées aux structures dont le chiffre d’affaires ne dépasse pas 2 000 000 €. Ces formules sont encore peu répandues face aux solutions proposées par les assureurs traditionnels.
Des solutions innovantes et flexibles
Les habitudes changent, et les offres d’assurance évoluent elles aussi. Des acteurs comme Leocare proposent notamment des assurances en ligne avec des formules plus souples, adaptées à différents usages. Aujourd’hui, les assurés ont accès à des couvertures mieux adaptées aux nouveaux usages.
Avec le modèle Pay When You Use, la cotisation varie notamment selon l’utilisation réelle du service ou du véhicule assuré. Ce fonctionnement peut convenir aux personnes qui n’ont pas les mêmes besoins toute l’année. Leocare propose par exemple des formules modulables pour différents usages, dont la mobilité douce, le vélo électrique et la trottinette. L’objectif est de rapprocher le niveau de couverture des besoins réels, plutôt que d’appliquer une formule identique à tous les assurés.
Ces trois mutations entraînent des besoins différents en matière de couverture assurantielle pour les actifs connectés :
Le matériel professionnel à domicile
Un contrat d’habitation classique ne couvre généralement pas le matériel informatique utilisé pour le travail. Si vous télétravaillez, pensez à le signaler à votre assureur. Une garantie spécifique peut alors couvrir votre ordinateur, vos écrans et vos périphériques en cas de vol ou de sinistre.
La réduction des primes via les objets connectés
Un détecteur de fumée ou de fuite d’eau connecté peut envoyer une alerte dès qu’un problème est détecté. Certains assureurs tiennent compte de ces dispositifs et proposent une réduction de la prime.
La couverture des cyber-risques
La multiplication des appareils connectés au réseau domestique élargit la surface d’attaque. Les offres modulaires intègrent désormais une protection spécifique contre le piratage, le vol de données et les rançongiciels liés à ces équipements.
Ces nouvelles formules dessinent une assurance enfin alignée sur des modes de vie qui n’ont cessé d’évoluer.
Le secteur de l’assurance évolue avec les nouveaux modes de vie. Les offres deviennent plus flexibles et cherchent à mieux répondre aux besoins des assurés. Cette évolution devrait se poursuivre avec l’apparition de nouveaux usages et de nouveaux risques.